Conteúdo especial
Do início da vida financeira à aposentadoria, assessor explica por que a carteira de investimentos deve acompanhar objetivos e mudanças
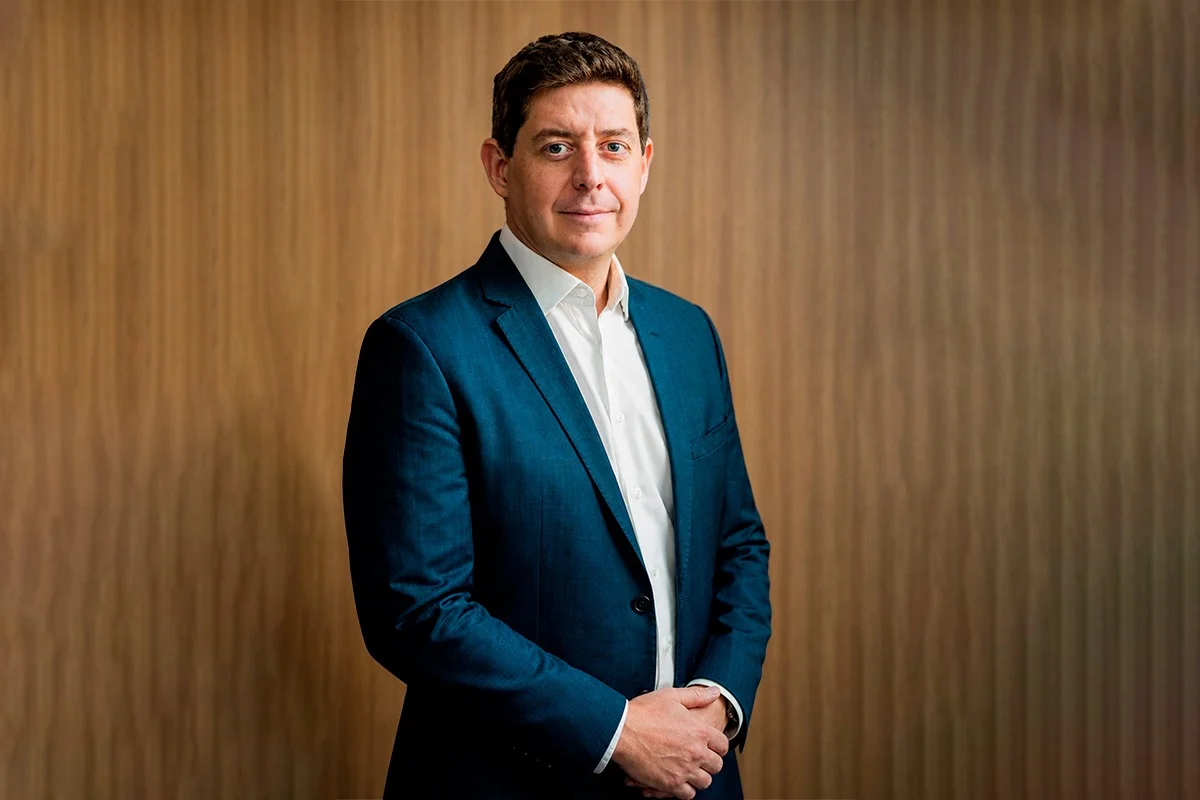
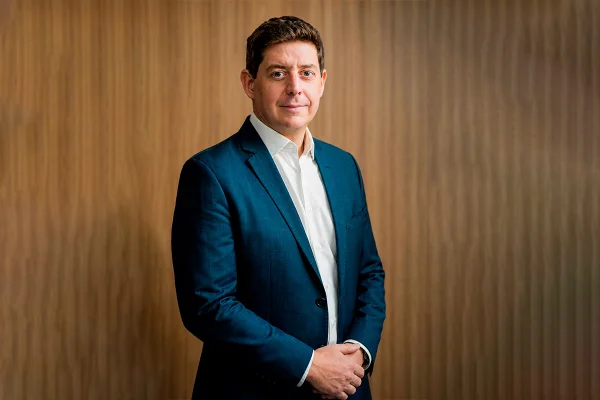
Pedro Figueira
XP | Conteúdo patrocinado
28/09/2026 06:00
Um casamento marcado, a compra de um imóvel, a perda de um emprego ou a chegada da aposentadoria podem ter pouco em comum à primeira vista. Financeiramente, porém, todos esses acontecimentos fazem a mesma coisa: mudam a função do dinheiro.
É por isso que uma carteira de investimentos não deve ser tratada como definitiva. A aplicação que faz sentido para alguém aos 25 anos pode já não responder às prioridades dessa mesma pessoa uma década depois.
Para entender como montar uma estratégia capaz de acompanhar essas mudanças, o Metrópoles conversou com Pedro Figueira, da Alianco Invest, eleito pela XP Investimentos como o melhor assessor do país em 2026.
Com mais de 20 anos de mercado financeiro, Pedro construiu a carreira em grandes bancos antes de migrar para a assessoria de investimentos. Começou na área de crédito, passou para o comercial e chegou a uma posição de superintendência no setor bancário. Hoje, ele defende que investir bem tem menos a ver com encontrar uma aplicação perfeita e mais com entender o momento de vida de quem investe.
“Você não pode simplesmente fazer um investimento e largar ele lá. É necessário acompanhar cada momento, cada mudança da vida da pessoa”, afirma.
Ao longo da entrevista, Pedro apontou quatro passos que ajudam a construir uma estratégia sólida. Confira:
Ver esta publicação no Instagram
Uma publicação partilhada por XP_B2B (@xp_b2b)
Organize a sua vida financeira: por que investir?
Quando alguém diz que quer começar a investir, Figueira não começa falando de fundos, ações ou renda fixa. Primeiro, tenta descobrir o objetivo, para que o dinheiro vai servir.
“Você tem que entender quais são os objetivos da pessoa. Ela tem interesse em adquirir um imóvel? Quer comprar um carro? Quer guardar dinheiro para formar patrimônio?”, questiona.
Para Pedro, esse é o ponto de partida porque o mesmo dinheiro pode exigir estratégias completamente diferentes dependendo de quando e para que será usado.
Imagine, por exemplo, alguém guardando dinheiro para um casamento daqui a seis meses. A quantia já tem destino e data para ser usada. Nesse caso, uma grande oscilação pouco antes da cerimônia pode comprometer um compromisso já assumido.
“Se você quer guardar dinheiro para casar, nós vamos ter que fazer um plano com pouco risco, porque você precisa desse dinheiro. Você se comprometeu com o casamento”, diz Pedro.
Agora compare com alguém que pretende utilizar o dinheiro apenas daqui a 20 anos, na aposentadoria. O horizonte é outro e, dependendo do perfil do investidor, existe mais tempo para atravessar oscilações.
“Se o cara quer fazer uma viagem daqui a três meses, é totalmente diferente do cara que quer comprar um apartamento daqui a cinco anos.”
Quanto mais próximo estiver o objetivo, menor tende a ser o espaço para assumir oscilações que possam comprometer aquele dinheiro. Já objetivos de longo prazo permitem um planejamento diferente, sempre se guiando pelo perfil do investidor.
“Não existe assessor financeiro mágico nem fórmula milagrosa para enriquecer, é preciso ter disciplina e investir no longo prazo”.
Pedro Figueira, da Alianco Invest
Pedro pontua que para ele, patrimônio é resultado de construção e acompanhamento, não de uma aposta perfeita. “É uma jornada, é uma construção de longo prazo com o cliente. Não dá para prometer coisas mirabolantes, porque isso não existe. Se você faz algo assim, você já está fazendo errado.”
No lugar de procurar uma resposta única, Pedro volta aos mesmos pontos: entender o objetivo, conhecer o perfil de risco e olhar para a realidade financeira de quem está investindo.
“Você precisa interpretar a vida da pessoa para conseguir montar uma equação para ela”, afirma.
Defina objetivos: o dinheiro precisa sobrar
Antes de pensar em fazer o patrimônio crescer, porém, é preciso ter condições de construí-lo.
Pedro usa uma conta simples para explicar. Se uma pessoa ganha R$ 10 mil por mês, mas gasta R$ 12 mil, encontrar uma aplicação mais rentável não resolve o principal problema. “Você vai estar sempre no vermelho, sempre aumentando seu endividamento”, completa Pedro.
Nesse cenário, a prioridade passa a ser organizar o orçamento, entender as dívidas e abrir espaço para poupar. “Você quer guardar dinheiro, mas ganha 10 mil e gasta 12 mil . Onde estão suas maiores dores?”, questiona o assessor de investimentos.
Nesse cenário, buscar uma aplicação que renda um pouco mais seria como tentar encher uma caixa-d’água com um vazamento aberto. Primeiro, é necessário fechar o buraco.
Antes de pensar em rentabilidade, pode ser necessário rever gastos, reorganizar dívidas e criar espaço no orçamento. A lógica vale tanto para famílias quanto para empresas: não há estratégia de investimento sustentável se o caixa permanece desequilibrado.
Uma estratégia financeira começa pelo equilíbrio entre o que entra e o que sai. Depois, passa pela construção de uma proteção para imprevistos e, então, avança para os objetivos de curto, médio e longo prazo.
Porque investir sem margem para emergências pode criar um novo problema: precisar retirar, no pior momento possível, um dinheiro que estava destinado a outra finalidade.
Revise o plano sempre que a vida mudar
Pedro já viu uma estratégia mudar quase de uma hora para outra. Ele conta o caso de uma empresa que tinha caixa confortável, recursos aplicados e condições de assumir determinados riscos. Até que uma disputa societária levou um dos sócios a deixar o negócio.
A companhia precisou usar uma parcela importante do caixa para comprar a participação dele. “Ele tinha uma situação muito tranquila e queimou o caixa para pagar a saída. A gente teve que redesenhar.”
O investimento anterior não estava necessariamente errado. O cenário é que havia mudado. A empresa perdeu parte da folga de caixa e, por isso, precisou reorganizar prioridades.
Na vida pessoal, o princípio é o mesmo: demissão, aumento de renda, filhos, divórcio, compra de imóvel ou aposentadoria podem mudar a função do patrimônio.
A pergunta, portanto, não deveria ser apenas “meu investimento está rendendo?”, mas também: ele ainda serve para a vida que tenho hoje?
Ver esta publicação no Instagram
Uma publicação partilhada por Metrópoles (@metropoles)
Revisar, porém, não significa movimentar a carteira toda vez que alguma coisa acontece.
Pedro gosta de manter contato frequente com os clientes e, sempre que conversa com eles, procura descobrir o que mudou.
“Eu tento falar com meus clientes todo mês. Acaba o mês e eu falo: ‘Nossa estratégia está assim. Vamos mudar isso? Não vamos mudar nada? Mudou alguma coisa do que a gente conversou da última vez?’”
Às vezes, a revisão confirma que não é preciso fazer nada. O objetivo é evitar que uma carteira continue baseada em uma realidade que já deixou de existir.
Não mude tudo por medo ou euforia
Há outro momento em que muitos investidores sentem vontade de alterar completamente a estratégia: quando o mercado cai. O problema é que medo e euforia podem produzir decisões tão perigosas quanto uma carteira mal planejada.
“O que você mais tem que trazer para o cliente num momento de turbulência são as informações corretas para ele tomar a decisão”, afirma Pedro.
Uma queda não significa automaticamente que seja hora de vender, assim como uma alta não significa que seja hora de comprar. Para Pedro, é preciso entender se houve uma mudança real na estratégia ou apenas uma oscilação do mercado.
Afinal, para que serve uma boa carteira de investimentos?
Segundo o assessor, serve para a pessoa ter tranquilidade financeira, liberdade financeira, para um dia poder parar de trabalhar, realizar um objetivo, um sonho de vida.
“É para realizar sonhos, trazer tranquilidade para a família e ter tranquilidade na aposentadoria.”
A resposta resume a estratégia que Pedro defende: primeiro, organizar a vida financeira; depois, definir o que se quer alcançar, em quanto tempo e quanto risco faz sentido assumir. E, sempre que a vida mudar, voltar ao plano para saber se ele ainda funciona.
Porque o investimento não é o destino. É uma ferramenta para financiar a vida e uma boa estratégia precisa estar preparada para mudar junto com ela.
Saiba mais em www.xp.com.br